Chapnews.id – Pernahkah Anda merasa bingung saat melihat rincian tagihan setelah selesai menyantap hidangan di sebuah restoran? Seringkali, di bagian bawah struk belanja, terdapat tambahan biaya yang disebut sebagai "pajak". Namun, tahukah Anda bahwa angka yang Anda bayarkan tersebut belum tentu merupakan Pajak Pertambahan Nilai atau PPN sebagaimana yang selama ini dipahami oleh masyarakat luas?
Pemerintah melalui instansi terkait memberikan edukasi penting kepada masyarakat agar tidak keliru dalam memahami jenis pungutan yang ada pada struk transaksi makanan dan minuman. Ternyata, ada perbedaan mendasar antara pajak yang dipungut oleh pemerintah pusat dengan pajak yang dipungut oleh pemerintah daerah.
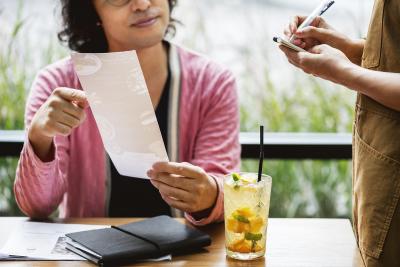
Kepala Pusat Data dan Informasi Pendapatan Badan Pendapatan Daerah (Bapenda) Jakarta, Morris Danny, mengungkapkan bahwa pajak yang tercantum dalam struk transaksi di restoran bukanlah PPN. Jenis pajak yang sebenarnya dikenakan adalah Pajak Barang dan Jasa Tertentu (PBJT) atas Makanan dan/atau Minuman. Menurutnya, pemahaman ini sangat krusial agar masyarakat tidak salah kaprah dalam mengenali jenis pungutan yang mereka bayarkan.
Secara teknis, meskipun PPN dan PBJT sama-sama berkaitan dengan aktivitas konsumsi barang dan jasa, keduanya memiliki perbedaan yang sangat signifikan. Perbedaan tersebut terletak pada pihak yang memungut, objek yang dikenakan pajak, hingga dasar hukum yang mengaturnya.
Morris menjelaskan bahwa PPN adalah pajak yang dikelola oleh pemerintah pusat melalui Direktorat Jenderal Pajak (DJP). Pajak ini dikenakan secara umum atas konsumsi Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) di dalam wilayah Indonesia sesuai dengan ketentuan perpajakan nasional.
Namun, perlu dicatat bahwa tidak semua jenis barang dan jasa menjadi objek PPN. Untuk sektor kuliner, makanan dan minuman yang disajikan oleh restoran, rumah makan, warung, hotel, maupun tempat sejenis lainnya yang telah memenuhi kriteria sebagai objek pajak daerah, justru dikenakan PBJT, bukan PPN.
PBJT sendiri merupakan salah satu jenis pajak daerah yang dipungut untuk mendukung pendapatan daerah. Dalam konteks kuliner, PBJT dikenakan atas konsumsi makanan dan minuman yang disediakan oleh restoran serta penyedia jasa boga atau katering sesuai dengan regulasi yang berlaku.
Dengan demikian, setiap tambahan biaya pajak yang dibayarkan oleh konsumen saat makan di restoran tersebut merupakan bentuk kontribusi langsung kepada pemerintah daerah, bukan ke kas negara pusat. Meskipun istilah "pajak restoran" atau "PB1" masih sangat populer digunakan dalam percakapan sehari-hari, secara administratif dan hukum, istilah resmi yang digunakan saat ini adalah PBJT atas Makanan dan/atau Minuman. Dengan memahami hal ini, masyarakat diharapkan dapat lebih cerdas dalam membaca rincian transaksi belanja mereka.