Chapnews.id – Memiliki aset berupa alat berat seperti excavator, bulldozer, hingga crane bukan hanya soal kesiapan operasional di lapangan, tetapi juga soal kepatuhan terhadap regulasi perpajakan. Bagi para pelaku usaha di sektor konstruksi, pertambangan, maupun perkebunan, memahami kewajiban Pajak Alat Berat (PAB) menjadi hal yang sangat krusial agar tidak terjadi kendala administratif di kemudian hari.
Pajak Alat Berat merupakan salah satu instrumen pendapatan daerah yang wajib dipenuhi oleh pemilik atau pihak yang menguasai alat-alat tersebut. Berdasarkan ketentuan yang berlaku, besaran tarif pajak ini ditetapkan sebesar 0,2 persen dari Nilai Jual Alat Berat (NJAB). Angka ini mungkin terlihat kecil, namun jika dikalikan dengan nilai aset yang mencapai miliaran rupiah, jumlahnya akan menjadi angka yang signifikan bagi arus kas perusahaan.
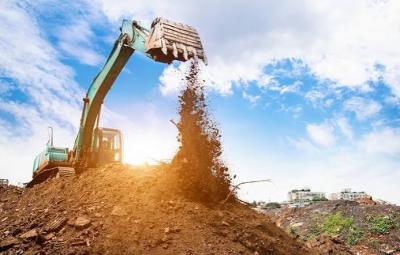
Sebagai gambaran sederhana, jika sebuah perusahaan memiliki alat berat dengan nilai jual mencapai Rp1 miliar, maka besaran pajak yang harus disetorkan ke kas daerah adalah sebesar Rp2 juta. Perhitungan ini didasarkan pada nilai pasar atau nilai jual yang telah ditetapkan sebagai dasar pengenaan pajak.
Kepala Pusat Data dan Informasi Pendapatan Badan Pendapatan Daerah (Bapenda) DKI Jakarta, Morris Danny, menjelaskan bahwa pengenaan PAB ini memiliki landasan hukum yang kuat. Di wilayah Jakarta, aturan ini tertuang dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 mengenai Pajak Daerah dan Retribusi Daerah.
Menurut Morris, sangat penting bagi para pemilik aset maupun pihak yang menguasai alat berat untuk memahami secara mendalam mengenai dasar pengenaan, tarif, hingga mekanisme pembayaran yang berlaku. Pemahaman yang baik akan membantu wajib pajak dalam memenuhi kewajibannya secara tepat waktu dan sesuai dengan koridor hukum yang ada.
Perlu digarisbawahi bahwa Pajak Alat Berat memiliki karakteristik yang berbeda dengan Pajak Kendaraan Bermotor (PKB) yang biasa kita temui pada mobil atau motor. Perbedaan ini terletak pada fungsi, penggunaan, serta spesifikasi teknis alat tersebut. Jika kendaraan bermotor umumnya digunakan untuk mobilitas transportasi, alat berat dirancang khusus untuk mendukung aktivitas ekonomi skala besar.
Alat-alat seperti wheel loader, crane, hingga bulldozer memiliki peran vital dalam pembangunan infrastruktur, pengelolaan lahan perkebunan, hingga kegiatan eksplorasi di sektor kehutanan dan pertambangan. Karena fungsinya yang sangat spesifik untuk pekerjaan berat seperti menggali, meratakan lahan, atau memindahkan material dalam volume besar, maka skema perpajakannya pun dibedakan.
Dengan memahami aturan main ini, para pelaku industri diharapkan dapat mengelola aset mereka dengan lebih profesional, tidak hanya dari sisi teknis pemeliharaan, tetapi juga dari sisi manajemen kepatuhan pajak daerah. Hal ini juga bertujuan untuk mendukung pembangunan daerah melalui kontribusi pajak yang sah. Melansir informasi dari chapnews.id, kepatuhan ini menjadi bagian dari tanggung jawab sosial perusahaan dalam mendukung stabilitas ekonomi nasional.