Chapnews.id – Di tengah pesatnya digitalisasi ekonomi, masyarakat kini semakin dimanjakan dengan berbagai pilihan layanan keuangan berbasis teknologi. Dua layanan yang paling populer dan sering digunakan untuk menutupi kebutuhan mendesak adalah paylater dan pinjaman online atau yang lebih akrab disebut pinjol. Meski sekilas terlihat memiliki fungsi yang serupa, yaitu memberikan dana talangan secara instan, keduanya sebenarnya memiliki karakteristik, mekanisme, hingga risiko yang sangat berbeda.
Data menunjukkan bahwa tren penggunaan kedua layanan ini terus melonjak tajam. Berdasarkan data Sistem Layanan Informasi Keuangan (SLIK), pembiayaan Buy Now Pay Later (BNPL) atau paylater yang dikelola perusahaan pembiayaan mencatatkan pertumbuhan signifikan sebesar 54,65 persen secara tahunan (year on year) hingga mencapai angka Rp13,62 triliun per Juli 2026. Di sisi lain, Otoritas Jasa Keuangan (OJK) juga mencatat pertumbuhan outstanding pembiayaan pinjaman daring (pinjol) sebesar 22,07 persen secara tahunan, dengan total mencapai Rp106,94 triliun hingga periode Agustus 2026.
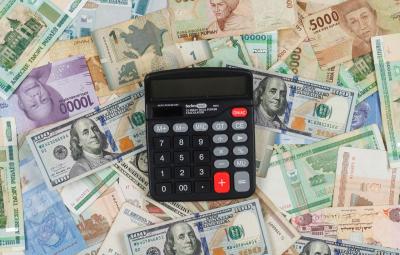
Lantas, apa sebenarnya perbedaan mendasar yang harus dipahami oleh konsumen agar tidak terjebak dalam masalah finansial di kemudian hari?
Perbedaan dari Sisi Produk dan Mekanisme
Perbedaan paling mencolok terletak pada bentuk produk yang diterima pengguna. Layanan paylater pada dasarnya adalah fasilitas kredit yang terintegrasi dengan platform belanja daring (e-commerce). Pengguna menggunakan paylater untuk membeli barang atau jasa saat ini, lalu membayarnya di kemudian hari dengan skema cicilan atau tenor tertentu.
Sebaliknya, pinjol atau Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) memberikan dana dalam bentuk uang tunai. Setelah pengajuan disetujui, uang tersebut akan langsung masuk ke rekening pengguna dalam jumlah tertentu, mulai dari nominal kecil hingga puluhan juta rupiah. Jadi, jika paylater bersifat spesifik untuk transaksi belanja, pinjol lebih bersifat fleksibel untuk kebutuhan tunai apa pun.
Tingkat Keamanan dan Risiko
Dari aspek keamanan, paylater umumnya dianggap memiliki risiko yang lebih terukur karena biasanya sudah menyatu dengan ekosistem marketplace besar yang memiliki kredibilitas tinggi. Sementara itu, penggunaan pinjol menuntut kewaspadaan ekstra. Hal ini dikarenakan masih maraknya aplikasi pinjol ilegal yang beroperasi tanpa izin resmi dan sering kali melakukan praktik penagihan yang tidak beretika. Masyarakat sangat disarankan untuk selalu mengecek status legalitas penyedia pinjol di laman resmi OJK sebelum melakukan transaksi.
Regulasi dan Pihak yang Terlibat
Secara regulasi, keduanya kini berada di bawah pengawasan ketat OJK, namun dengan aturan yang berbeda. Layanan paylater kini diatur dalam POJK Nomor 32 Tahun 2025, di mana penyelenggaranya terbatas pada bank umum dan perusahaan pembiayaan. Dalam ekosistemnya, terdapat keterlibatan antara pemberi dana, marketplace, pedagang (merchant), dan lembaga keuangan.
Sementara itu, aturan mengenai pinjol telah diperbarui melalui POJK Nomor 40 Tahun 2024 yang menggantikan aturan lama. Struktur dalam pinjol lebih sederhana, yang melibatkan tiga pihak utama: pemberi dana, peminjam, dan perusahaan penyelenggara platform. Memahami perbedaan ini sangat penting agar masyarakat dapat mengelola arus kas mereka dengan bijak dan menghindari jeratan utang yang tidak terkendali.